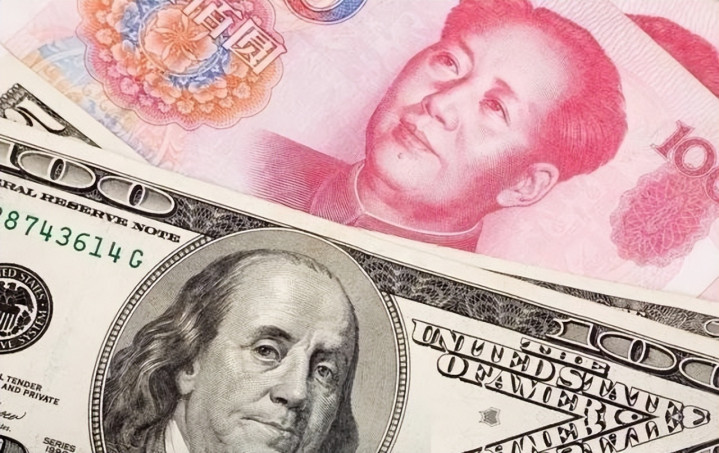
走进华盛顿街头任意一家便利店,收银台旁的电子屏幕都在滚动一串让人头皮发麻的数字——美国国债实时计数器。到2026年9月下旬,那串数字已经稳稳停在40.1万亿美元上方,再往回数一年,它才刚过37万亿。
有人把这笔账摊到每个美国人头上,平均每人要背11.7万美元,折成人民币约84万元。而早前流传的"人均75万"的说法,用的还是34万亿时代的旧账本。
对比过来的问题很直接:这钱是老百姓自己借的吗?中国这边又是什么情况?把中美两国的账本翻开,你会发现这是两种完全不同的玩法。
美国那84万元,绝大部分压根不是普通家庭的信用卡账单,而是联邦政府扛着的国债。参议院联合经济委员会9月份的债务简报里写得明白:过去一年里,美国国债平均每一秒钟增加8.5万美元,每天多出73.5亿美元,连周末都不打烊。
这台印钞机为什么停不下来?说穿了就一个毛病——财政部收上来的税,不够国会花的。缺口怎么办?
发债借钱呗。借钱本身不是坏事。
打仗要借、救灾要借、2020年疫情那一波全球撒钱救经济,美国一年新增1.8万亿美元赤字,当时也没人骂。真正棘手的是太平年景也借个不停。
穆迪2025年把美国主权信用从AAA头衔上拉下马,摆出来的理由就一句话:财政赤字看不到止血的方案。更要命的是利息。
美国财政部挂牌的可流通国债平均利率已经爬到3.47%,30年期拍卖收益率一度摸到5.56%。国会预算办公室测算,2026财年美国政府每收100块税,有将近14块要先拿去还利息。
借新还旧,雪球越滚越大。把镜头转向太平洋这一边,画风完全不同。
央行7月份公布的半年报里有一行字值得划重点——2026年上半年,中国住户贷款净减少3668亿元。这是正式统计以来头一回出现居民贷款"倒着走"。
老百姓不是在抢着借钱,是在抢着还钱。个人房贷余额从年初的48.69万亿元,缩到了4月末的48.37万亿。
按14亿人折算,中国居民人均借款大约6万元出头,其中房贷摊到人头上也就三万多块。跟美国人均84万的那本大账单摆在一起,差距不是一个零两个零的问题,而是完全不在一个游戏规则里。
央行数据显示,政府债券余额已经迈过101万亿元大关,国债41万亿、地方政府债务55万亿左右,大头在地方。但这个比例对应到GDP上大约72%,和美国联邦债务对GDP超过120%的水平比起来,还是另一个段位。
更关键的是债务花在哪儿。中国的政府债务里,很大一块跑去修高铁、建地铁、搞特高压、铺5G基站——这些都是能生钱的硬资产。
美国联邦债务里,社保、医保和军费占了大头,花出去就花出去了,很难再变现。国家金融与发展实验室二季度的报告里,中国宏观杠杆率出现了罕见的下降,308.2%这个数字比一季度低了1.1个百分点。
这是2022年以来首次掉头向下。企业在砍投资,居民在还贷款,政府反倒在加码支出,三方力道交织出来的结果。

央行7月份罕见地说了句大白话,鼓励居民"主动适度去杠杆"。监管层能把话挑这么明,等于默认了一件事——这两年房价不涨了、工作不好找了、生意不好做了,老百姓宁可把闲钱先还贷,也不敢乱投。
元股证券:ygzq.hk
这种心态变化,在数据里也有迹可循。过去十年,上半年居民中长期贷款动辄新增两三万亿,而2026年上半年只剩下两千多亿。
年轻人结婚不再执着于买房,手里凑够一笔钱就去银行提前还贷,是不少普通家庭最近做过的最重要的理财决定。当然,日子也没那么轻松。
有机构估算,到2025年底,中国有超过1亿成年人在信用卡、消费贷或房贷上出现过逾期。失业、降薪、断供,这些压力不会因为人均负债数字低就自动消失。
把两国放一起看,有个结论挺扎心的。美国的债,是政府替全体国民借的,普通人只是最后承担者;中国的债,更多压在地方政府和房地产相关的产业链上,老百姓自己账本上的数字反倒越来越保守。
那个"75万"的说法为什么能传那么广?因为它把一笔算在国家头上的账,粗暴地平摊给每一个美国人,制造出戏剧性的反差。
真实情况当然不是每个美国人的钱包里都压着84万元债,但联邦政府的这笔账,迟早要通过税收、通胀、服务削减这些方式让每个人分担——这个逻辑是躲不开的。对中国老百姓来说,与其盯着大洋彼岸的天文数字看热闹,不如回头看看自己的收支本子。
房贷还得动不动、信用卡账单压不压得住、手头现金够不够应急——这些才是真正影响生活质量的东西。债务多少不是关键,债务花得值不值、还得起还不起,才是关键。
2026炒股配资美国的问题不是借得多,而是借来的钱大部分没转化成未来的生产力。中国老百姓现在用脚投票选择"少借多还",本身就是对不确定环境做出的最务实回应。
账本上的数字会继续跳动,日子也还得接着过。不被标题唬住配资实盘排行怎么用,也不被数字忽悠,才是普通人面对这类话题最靠谱的姿态。
正配配资 百年重阳树确权案并非单纯的物权归属之争,也是一次对现代司法理念、行政履职规范以及公私利益平衡机制的考验。 ▲符
2026-08-19记者丨朱治宣 编辑丨林曦,陈虹余 2003年,当谢秉政在广州番禺创立时,大概没人能想到,这家专注高尔夫服饰的公司,会在二
2026-09-10元股证券:ygzq.hk 8月13日,由南村镇妇联主办,南村镇团委协办的南村镇“把爱带回家”暑期关爱儿童服务活动在镇文化
2026-08-18当前周期重仓单一行业的账户群体使用配资界的账户分层管理实践路近期,在跨国资本市场的消息面密集扰动的震荡窗口中,围绕“配资
2026-08-25泽连斯基的强硬只坚持了一天配资平台评价,最终还是向美国低头了!下令停止打击俄炼油厂! 美国总统特朗普10月11日宣布,俄
2026-10-20